Avoimen pankkitoiminnan maksut: Opas verkkokauppiaille
Avoimen pankkitoiminnan maksut – joihin viitataan usein pankkimaksuina tai suorina pankkisiirtoina – mahdollistavat ostosten maksamisen suoraan asiakkaan pankkitililtä. Tämä tilien välinen maksumalli (account-to-account eli A2A) ohittaa perinteiset korttiverkostot, mikä alentaa käsittelykustannuksia ja nopeuttaa tilityksiä huomattavasti. Vaikka malli tuo selkeitä taloudellisia hyötyjä, sen käyttöönotto edellyttää ymmärrystä maksun lopullisuudesta ja vaikutuksista ostoprosessin sujuvuuteen.
Mitä avoimen pankkitoiminnan maksut ovat?
Avoin pankkitoiminta (open banking) on säännelty ja turvallinen kehys, jonka ansiosta lisensoidut kolmannen osapuolen finanssipalveluntarjoajat voivat käsitellä pankkitietoja ja käynnistää maksuja kuluttajan puolesta tämän nimenomaisella suostumuksella. Euroopassa tätä ekosysteemiä ohjaa PSD2-direktiivi, ja vastaavia linjauksia otetaan käyttöön eri puolilla maailmaa – kuten Yhdysvalloissa Consumer Financial Protection Bureaun Section 1033 -säännöllä.
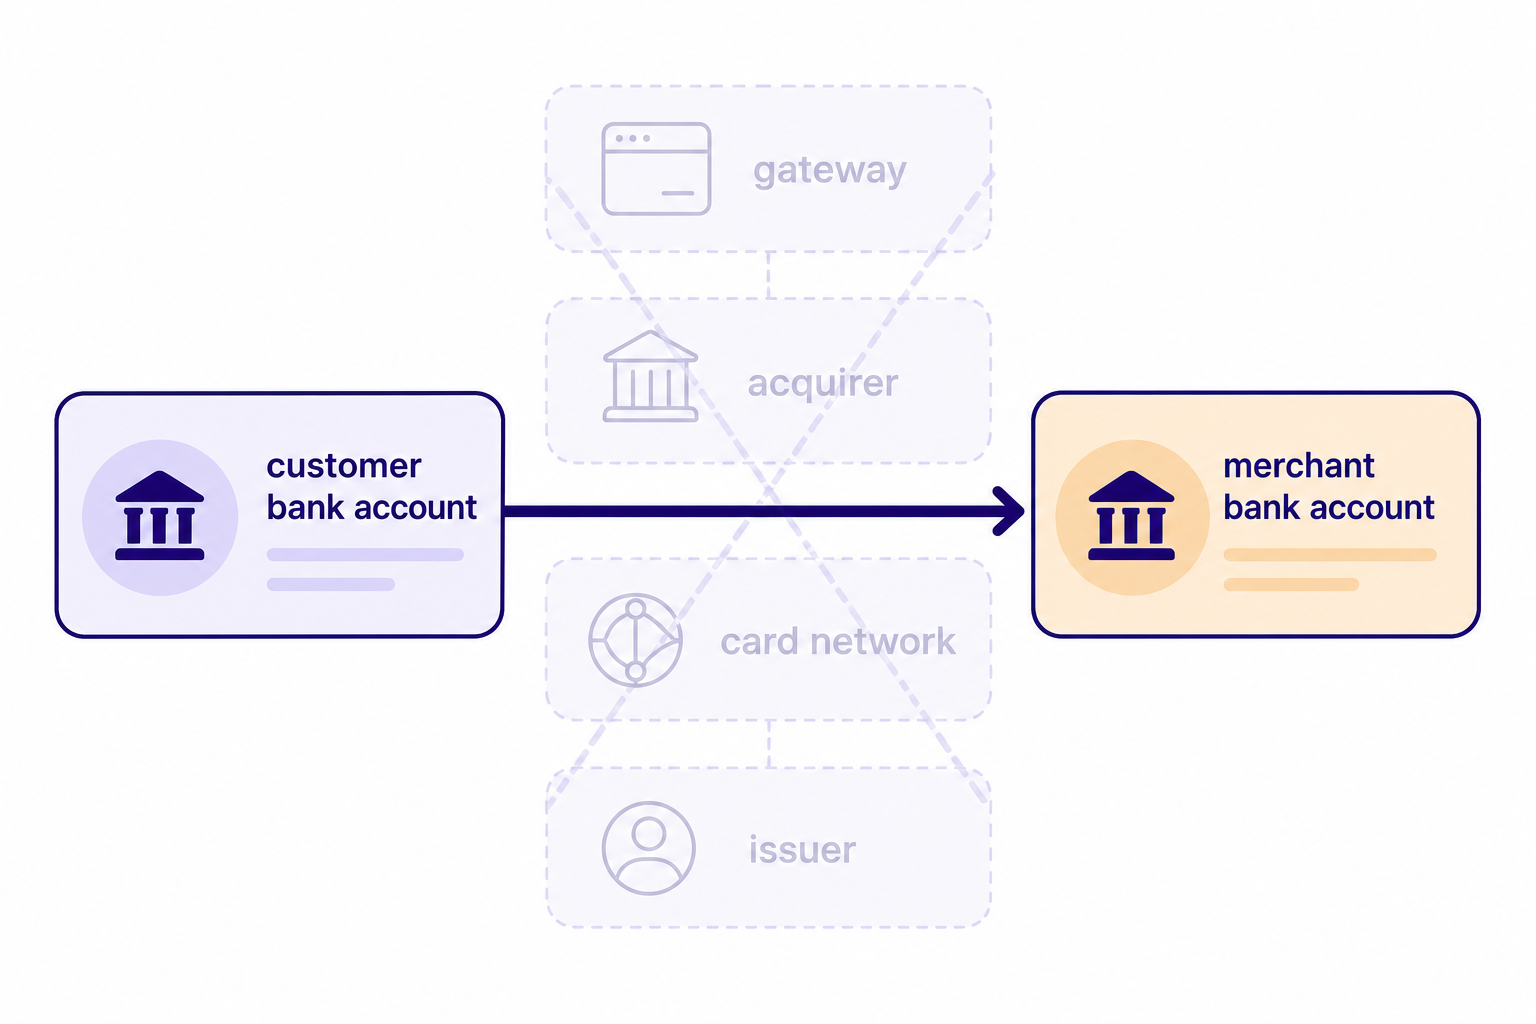
Aiemmin verkkokauppa nojasi lähes yksinomaan luotto- ja pankkikortteihin. Korttimaksaminen vaatii aina useita välikäsiä: maksunvälittäjän, vastaanottavan pankin, korttiyhtiön ja kortin myöntäneen pankin. Aiheeseen voi syventyä tarkemmin oppaassamme, jossa kerrotaan kuinka maksunvälittäjät toimivat.
Avoin pankkitoiminta yksinkertaistaa maksuketjua luomalla suoran digitaalisen yhteyden kauppiaan ja asiakkaan pankkitilien välille. Välikäsien poistuminen alentaa transaktiokustannuksia ja pienentää korttipetosten riskiä.
Miten avoimen pankkitoiminnan maksu toimii kassalla
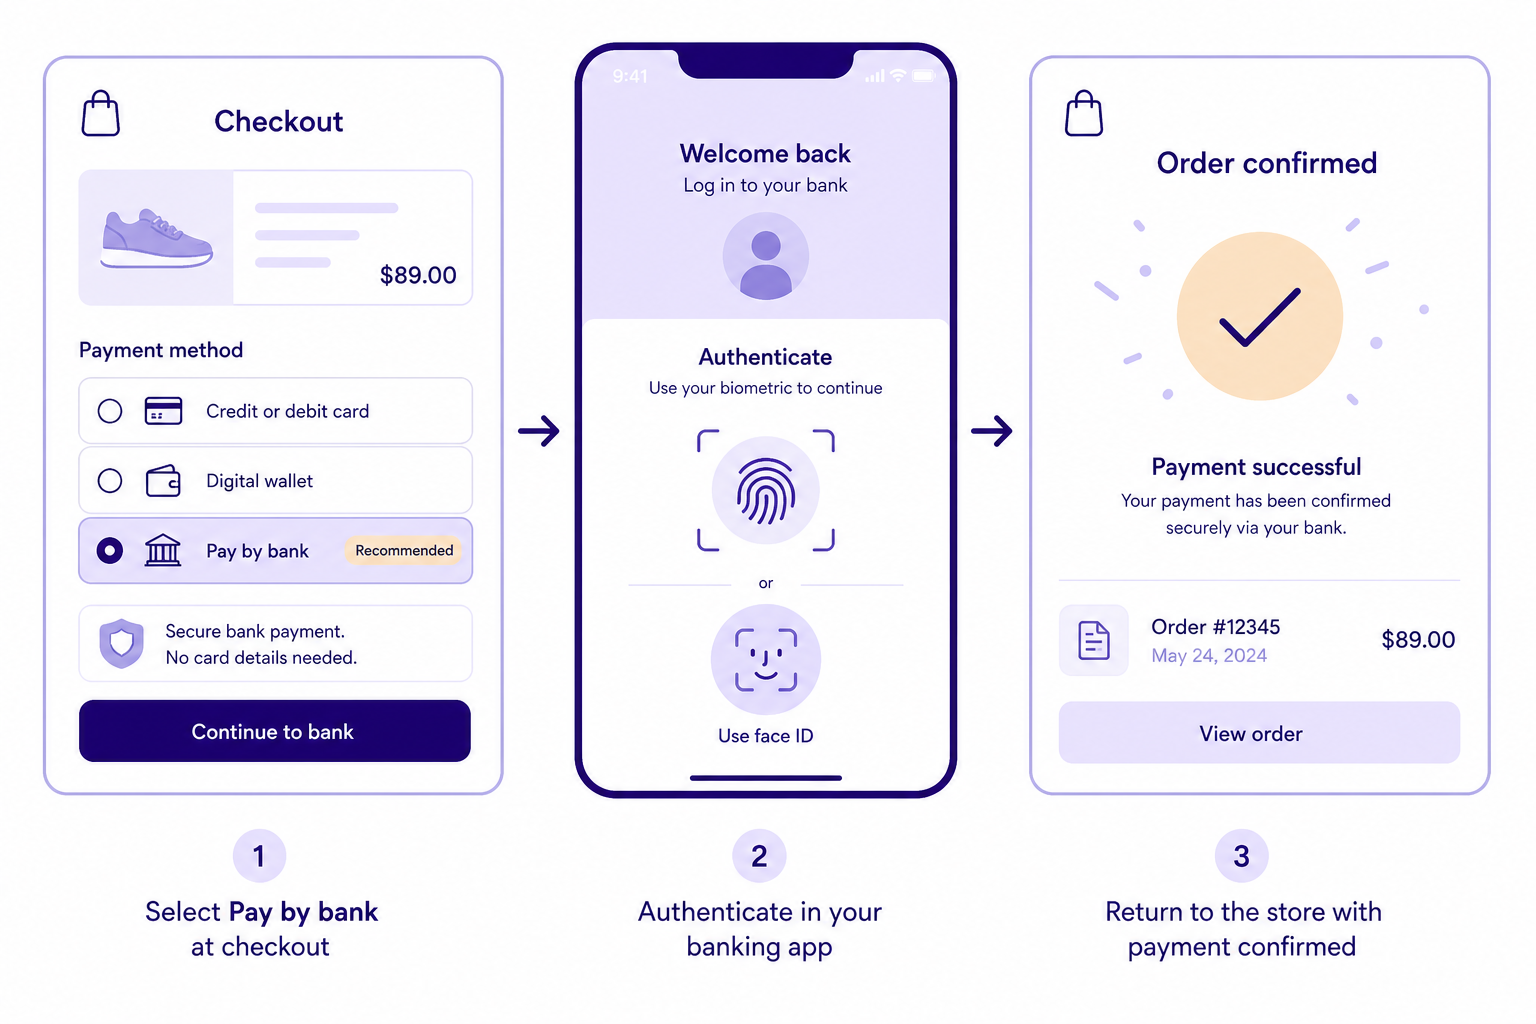
Ostajan näkökulmasta avoimen pankkitoiminnan maksuvaihe saumataan suoraan verkkokaupan normaaliin kassaprosessiin. Maksutapahtuma etenee yleensä seuraavasti:
- Asiakas valitsee kassalla maksutavaksi pankkimaksun tai oman pankkinsa logon.
- Maksunvälittäjä ohjaa asiakkaan turvallisesti tämän käyttämään mobiili- tai verkkopankkiin.
- Asiakas tunnistautuu pankin omilla turvamenetelmillä, kuten kasvojentunnistuksella, sormenjäljellä tai tunnuslukusovelluksella.
- Asiakas hyväksyy valmiiksi täytetyt maksutiedot (kuten tarkan summan ja saajan) yhdellä vahvistuksella.
- Asiakas ohjataan takaisin verkkokauppaan, ja maksu vahvistetaan välittömästi.
Prosessissa hyödynnetään automaattisesti vahvaa asiakkaan tunnistautumista (SCA), joten korkea tietoturva sisältyy jo asiakkaan kirjautumisvaiheeseen.
Avoimen pankkitoiminnan tärkeimmät edut
Luopuminen perinteisistä korttiverkoista tuo verkkoliiketoiminnalle useita merkittäviä etuja, jotka näkyvät suoraan katteissa ja kassan kierrossa.
Suorat kustannussäästöt
Perinteiset korttimaksut voivat maksaa kauppiaalle 1,5–5 % transaktion arvosta. Avoimen pankkitoiminnan tarjoajat veloittavat yleensä huomattavasti vähemmän – usein 1–1,5 % plus pienen kiinteän maksun –, mikä on keskimäärin noin puolet edullisempaa kuin korttimaksujen käsittely. Säästöt korostuvat etenkin kalliimmissa kertaostoksissa ja B2B-kaupassa, joissa prosenttipohjaiset korttimaksut nousevat äkkiä suuriksi.
Nopeampi pääsy varoihin
Tavanomaisten korttimaksujen tilityksissä voi mennä useita arkipäiviä. Avoimen pankkitoiminnan maksut sen sijaan hyödyntävät pikamaksuverkkoja, kuten SEPA Instant -maksuja Euroopassa tai RTP- ja FedNow-järjestelmiä Yhdysvalloissa. Reaaliaikaisten verkkojen ansiosta rahat näkyvät kauppiaan tilillä lähes välittömästi, mikä parantaa maksuvalmiutta ja vahvistaa päivittäistä käyttöpääomaa.
Sujuvampi kirjanpidon täsmäytys
Korttimaksujen täsmäyttäminen tilauksiin kuukauden lopussa on manuaalista ja virhealtista työtä. Avoimen pankkitoiminnan maksut kuljettavat mukanaan yksityiskohtaista, strukturoitua dataa. Tämän ansiosta kirjanpitojärjestelmät voivat kohdistaa maksun automaattisesti oikeaan tilaukseen, mikä vähentää manuaalista taustatyyötä ja laskutusvirheitä.
Huomioitavat riskit ja haasteet
Taloudellisia hyötyjä arvioitaessa on tärkeää ottaa huomioon myös toiminnalliset haasteet.
Kitka ostoprosessissa
Vaikka korttimaksut ovat kauppiaalle kalliimpia, ne ovat kuluttajalle erittäin tuttuja ja vaivattomia. Monella ostajalla korttitiedot ovat valmiiksi tallennettuina selaimessa tai digitaalisessa lompakossa, jolloin maksaminen hoituu sekunneissa.
Pankkimaksu taas edellyttää siirtymistä pankkisovellukseen ja siirron hyväksymistä. Jos asiakkaalla ei ole sovellusta asennettuna tai kirjautumistiedot ovat hukassa, tämä lisävaihe voi johtaa ostoskorin hylkäämiseen.
Maksun peruuttamattomuus ja petosprofiilit
Avoimen pankkitoiminnan riskiprofiili riippuu pitkälti käytettävästä maksujärjestelmästä:
- Vanhemmat pankkisiirtomenetelmät, kuten Yhdysvaltojen ACH-siirrot, voidaan perua tai ne voivat palautua esimerkiksi tilin katteen puuttumisen vuoksi, ja selviämiseen voi mennä useita päiviä.
- Reaaliaikaiset järjestelmät, kuten SEPA Instant Euroopassa tai FedNow Yhdysvalloissa, ovat vahvistamisen jälkeen sitovia ja peruuttamattomia. Tämä poistaa kauppiaalta takaisinperintäriskin (chargeback) kokonaan.
Maksun peruuttamattomuus tuo kuitenkin mukanaan toisenlaisen turvallisuusriskin. Jos verkkoricollinen huijaa asiakkaan hyväksymään maksun verkkokalastelulla tai sosiaalisella manipuloinnilla, transaktiota ei voida enää perua maksuverkon tasolla. Siksi kauppiaiden on seurattava kassaympäristöään luvattomien toimien estämiseksi.
Jos haluat ymmärtää tarkemmin erilaisten maksutapojen tasapainottamista, lue analyysimme aiheesta miksi korttimaksut ovat edelleen tärkeitä verkkokaupassa.
Teknologian arviointi omassa verkkokaupassa
Kun olet valitsemassa verkkokaupan maksupalveluntarjoajaa, sinun ei tarvitse valita pelkästään korttien ja pankkimaksujen välillä. Enenemässä määrin menestyvät verkkokaupat hyödyntävät hybridimallia, joka tarjoaa molempia vaihtoehtoja asiakkaiden eri tarpeisiin.
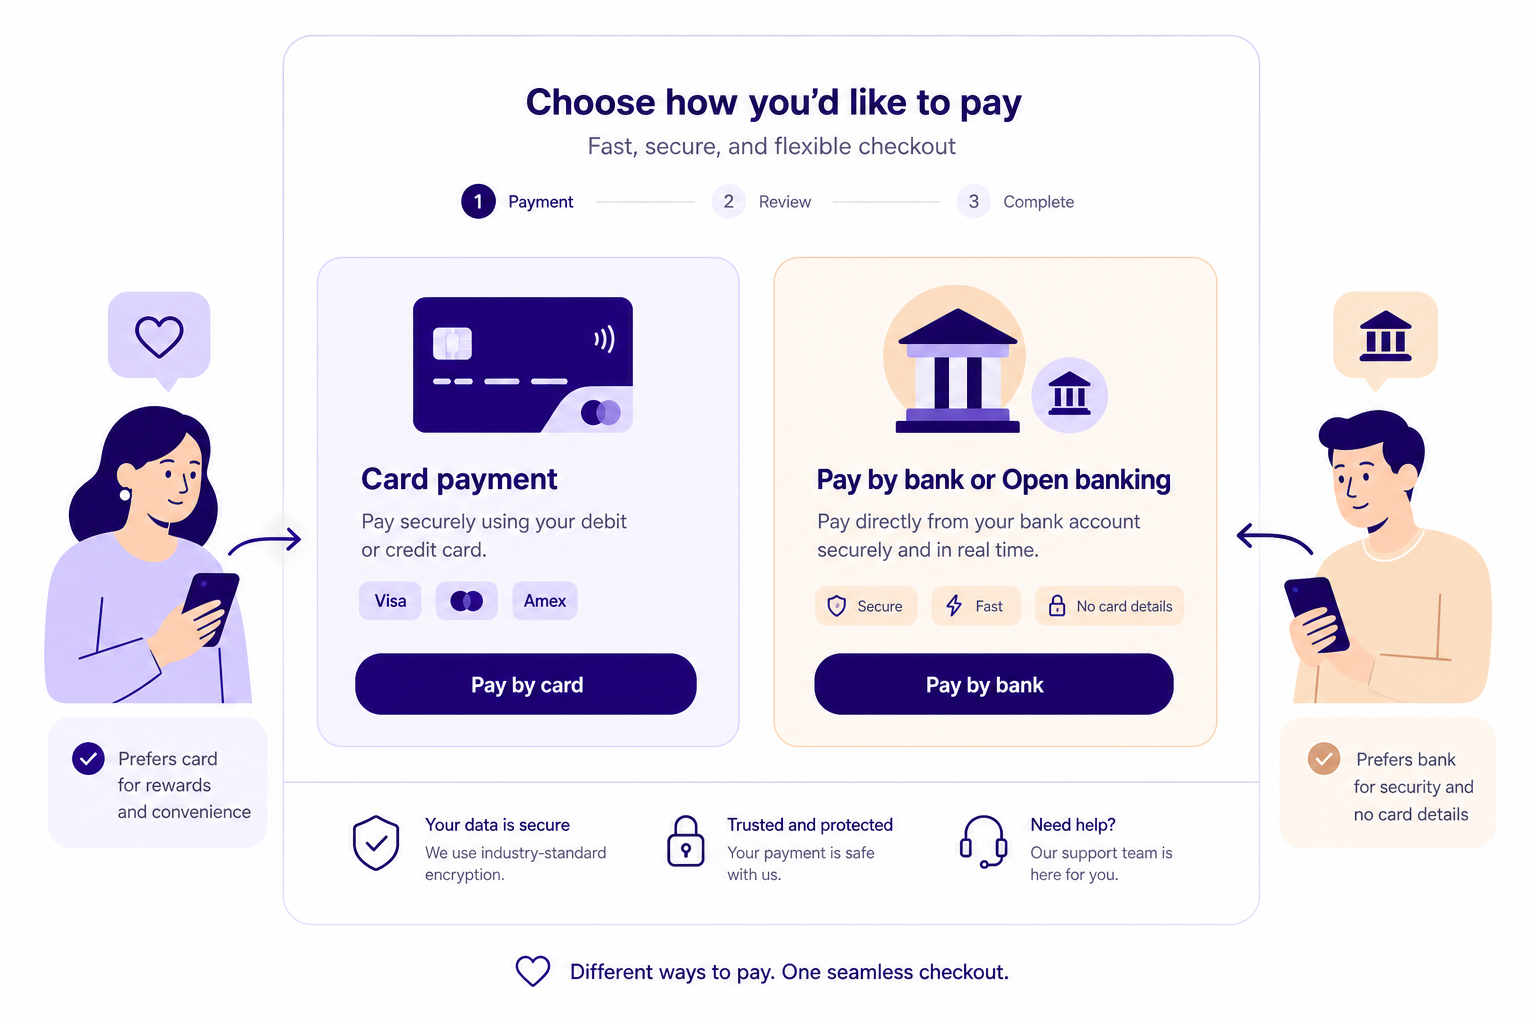
Arvokkaissa kertaostoksissa, tukkutilauksissa tai digitaalisissa palveluissa, joissa transaktiokustannukset muuten nousisivat korkeiksi, asiakkaiden ohjaaminen pankkimaksuihin suojaa katteitasi. Edullisissa ja nopeissa vähittäiskaupan ostoksissa korttien tai mobiililompakoiden pitäminen valikoimassa taas varmistaa, ettei heräteostoksia tekeviä asiakkaita menetetä kassalla.
Jos haluat tarjota asiakkaillesi suoria ja turvallisia pankkimaksuja perinteisten korttivaihtoehtojen rinnalla, Montonion maksuratkaisu tarjoaa tähän kattavan kokonaisuuden. Infrastruktuurimme avulla voit vastaanottaa pankkimaksuja, korttimaksuja sekä alueellisia maksutapoja yhdellä ja samalla kassaintegraatiolla.
Lisäksi kassan ulkopuolella tapahtuvaan kaupankäyntiin voit hyödyntää Montonion maksulinkkejä käsirahojen tai avointen laskujen keräämiseen sähköpostitse ja tekstiviestitse. Olemme koonneet avuksesi oppaan nopeampaan maksunsaantiin maksulinkkien avulla. Jos taas tarvitset räätälöityjä työnkulkuja, mukautettavan API-rajapintamme avulla voit rakentaa maksu- ja palautusprosessit suoraan olemassa oleviin järjestelmiisi.
Jos haluat selvittää, miten avoin pankkitoiminta ja suorat pankkisiirrot voivat alentaa transaktiokustannuksiasi ja nopeuttaa tilitysaikojasi, ota yhteyttä tiimiimme ja etsitään yrityksellesi sopivin ratkaisu.